Fuhs Hastrich Bartsch
Beratung für Gemeinnützige und Non-Profit-Organisationen
in Köln, Bonn und Frankfurt am Main

Spezialisiert auf die besonderen Anforderungen gemeinnütziger Organisationen

Gemeinnützigkeit, Stiftungs- und Vereinsrecht, sowie Steuerrecht greifen unmittelbar ineinander. Gerade mit zunehmender Größe, komplexeren Strukturen und wachsenden Vermögenswerten steigen zugleich die Anforderungen an Organisation, Mittelverwendung, steuerliche Gestaltung und Dokumentation.

Fuhs Hastrich Bartsch berät Stiftungen, gemeinnützige Organisationen und Vereine umfassend in steuerrechtlichen und gemeinnützigkeitsrechtlichen Fragestellungen.Dabei begleiten wir nicht nur laufende steuerliche Aufgaben, sondern insbesondere Situationen, in denen Strukturen gestaltet, Veränderungen vorbereitet oder komplexe Sachverhalte sicher beurteilt werden müssen.

Spezialisierte Beratung. Persönliche Ansprechpartner. Bundesweit für NPOs, Stiftungen und Vereine tätig.

Beratungsangebote

Zwei Wege zur passenden Unterstützung

Ob konkrete gemeinnützigkeitsrechtliche Fragestellung oder strukturierte Begleitung bei der Gründung:
Unsere Beratungsangebote geben Orientierung und einen klaren Rahmen.

NPO-Fachberatung

Klare Antworten auf konkrete steuerrechtliche und gemeinnützigkeitsrechtliche Fragen

Sie haben eine konkrete Fragestellung zu Gemeinnützigkeit, Mittelverwendung oder steuerlichen Auswirkungen? Wir prüfen Ihren Sachverhalt und geben Ihnen eine fundierte Einschätzung für das weitere Vorgehen.

Persönliche Fachberatung

Festpreis:
950 €

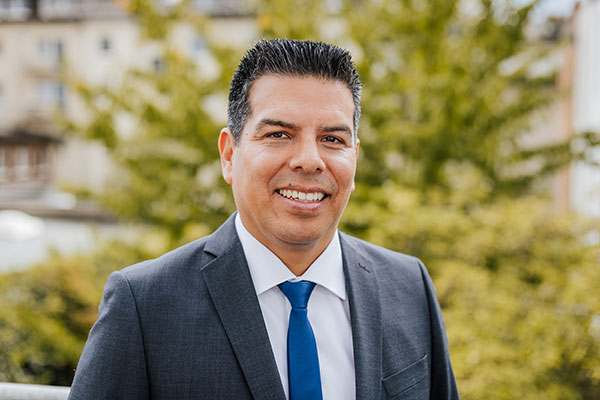
Video- oder Telefongespräch mit unserem NPO-Experten Mario Fuhs inklusive fachlicher Einordnung und konkreter Empfehlungen.

Schriftliche Stellungnahme

Festpreis:
1.950 €

Prüfung Ihres Sachverhalts anhand der erforderlichen Angaben und Unterlagen mit schriftlicher steuer- und gemeinnützigkeitsrechtlicher Beurteilung.

Typische Themen sind beispielsweise:

NPO-Gründungpaket

Gemeinnützig gründen – von Anfang an richtig aufgestellt

Wir begleiten Sie bei den wesentlichen steuerrechtlichen und gemeinnützigkeitsrechtlichen Schritten der Gründung einer gemeinnützigen Organisation.

Im Paket enthalten:

Optional: Begleitung zum Notartermin

Festpreis:
1.950 €

zzgl. Umsatzsteuer
Notar-, Register- und sonstige Gebühren Dritter sind nicht enthalten.

Auf Wunsch übernehmen wir anschließend auch die laufende steuerliche Betreuung.

Unser Experte

Mario Fuhs

Unser Experte

Mario Fuhs

Gesundheitswesen und Sozialwirtschaft

Wir beraten Einrichtungen des Gesundheitswesens und der Sozialwirtschaft in Steuerfragen und zur steuerrechtlichen Einordnung. Insbesondere gemeinnützige Einrichtungen, wie gemeinnützige GmbHs (gGmbH), Stiftungen, Vereine, gemeinnützige Aktiengesellschaften (gAG), aber auch juristische Personen des öffentlichen Rechts und Anstalten des öffentlichen Rechts mit ihren Betrieben gewerblicher Art, haben besondere Anforderungen und benötigen besonderes Know-how. Aufgrund unserer über zwanzigjährigen Erfahrung kennen wir die Besonderheiten bei Einrichtungen der Krankenhilfe (insb. Krankenhäuser und Kliniken), Pflege- und Altenhilfe, Kinder- und Jugendhilfe (insb. Kindergärten und Familienzentren) und Behindertenhilfe, etc.

Unsere Dienstleistungen umfassen insbesondere:
  • Begleitung bei dem Eingang von Kooperationen
  • Begleitung bei Ausgliederungen/Neugründungen/Umstrukturierungen
  • Beratung bei Sponsoring
  • Beratung bei der steuerlichen Sphärenabgrenzung – Ideeller Bereich, Vermögensverwaltung und Zweckbetrieb/steuerpflichtiger wirtschaftlicher Geschäftsbetrieb
  • Klärung von gemeinnützigkeitsrechtlichen Fragestellungen, insbesondere potenzieller oder konkreter Wettbewerb, zeitnahe Mittelverwendung, gemischte Aufwendungen, Gebot der Selbstlosigkeit, tatsächliche Geschäftsführung, Verstöße gegen gemeinnützigkeitsrechtliche Vorgaben, Satzungsfragen, Rücklagenbildung, Beteiligungen an Kapitalgesellschaften/Personengesellschaften, Betriebsaufspaltung, (Un-)entgeltlichkeit
  • Erstellung der Steuererklärungen und Gemeinnützigkeitserklärung
    Prüfung und Erstellung des Jahresabschlusses
  • Erstellung der Finanzbuchhaltung und der Gehaltsabrechnungen
    Erstellung der steuerlichen Mittelverwendungsrechnung
  • Berechnung der gemeinnützigkeitsrechtlichen Rücklagen nach AO
  • Begleitung bei der Feststellung der satzungsmäßigen Voraussetzungen nach § 60a AO
  • Klärung von umsatzsteuerlichen Fragestellungen, insbesondere zu § 4 Nr. 14, 16, 18, 20, 21, 22, 23, 25, 26, 29 UStG und zum § 2b UStG, sowie Vorsteuerabzug
  • Begleitung bei Begründung oder Erhalt der umsatzsteuerlichen Organschaft
  • Klärung von Fragestellungen der Grundsteuer und Grunderwerbsteuer
  • Beratung zu Zuwendungsbestätigungen
  • Beratung bei Auslandsspenden und Aufwandsspenden
  • Durchführung von steuerlichen tax review
  • Begleitung bei steuerlichen Außenprüfungen

Umwelt- und Bildungssektor

Ein weiterer Beratungsschwerpunkt von uns sind Organisationen des Umwelt- und Bildungssektors. Organisationen des Natur- und Klimaschutzes sind häufig als Stiftungen oder Vereine strukturiert. Neben dem Steuer- und Gemeinnützigkeitsrecht müssen hier die Besonderheiten des Stiftungs- und Vereinsrechts beachtet werden. Dies setzt spezielles Know-how voraus. Aufgrund unserer langjährigen Tätigkeit kennen und arbeiten wir täglich mit den Regularien des Stiftungs- und Vereinsrechts, so dass wir hier eine umfassende Beratung anbieten.

Bildungseinrichtungen sind häufig in der Trägerschaft von Körperschaften des öffentlichen Rechts oder von Vereinen oder von gGmbH`s. Neben dem Steuer- und Gemeinnützigkeitsrecht müssen hier die Besonderheiten des Verwaltungsrechts (Kommunalrecht, Hochschulrecht, etc.) und Haushaltsrechts (Landeshaushaltsordnungen, etc.), sowie des Gesellschaftsrechts beachtet werden. Gerade Körperschaften des öffentlichen Rechts sind ertrag- und umsatzsteuerlich gesondert von den allgemeinen steuerlichen Regularien zu behandeln. Aufgrund unserer langjährigen Erfahrung kennen wir die Besonderheiten von Bildungseinrichtungen.

Unsere Dienstleistungen umfassen insbesondere:
  • Unterstützung bei der Errichtung von Stiftungen
  • Beratung bei der Auswahl von Stiftungsmodellen
  • Begleitung bei der Anerkennung durch die Stiftungsaufsicht
  • Beratung zur Vermögensausstattung
  • Beratung zur Einbringung von Vermögen in die Stiftung
  • Steueroptimierte Gestaltung der Stiftungssatzung
  • Beratung bei Gründung eines Vereins
  • Steueroptimierte Gestaltung der Vereinssatzung
  • Beratung bei Gründung einer gGmbH
  • Steueroptimierte Gestaltung des Gesellschaftsvertrags
  • Begleitung bei dem Eingang von Kooperationen
  • Begleitung bei Ausgliederungen/Neugründungen/Umstrukturierungen
  • Beratung bei Sponsoring
  • Ermittlung von Betrieben gewerblicher Art bei KdöR
  • Ermittlung von wirtschaftlichen Betätigungen bei KdöR
  • Beratung bei der steuerlichen Sphärenabgrenzung – Hoheitliche Aufgaben und Zweckbetrieb/steuerpflichtiger wirtschaftlicher Geschäftsbetrieb
  • Beratung bei Leistungen vom wirtschaftlichen Bereich in den Hoheitsbereich und umgekehrt
  • Klärung von gemeinnützigkeitsrechtlichen Fragestellungen, insbesondere potenzieller oder konkreter Wettbewerb, zeitnahe Mittelverwendung, gemischte Aufwendungen, Gebot der Selbstlosigkeit, tatsächliche Geschäftsführung, Verstöße gegen gemeinnützigkeitsrechtliche Vorgaben, Satzungsfragen, Rücklagenbildung, Beteiligungen an Kapitalgesellschaften/Personengesellschaften, Betriebsaufspaltung, (Un-)entgeltlichkeit
  • Erstellung der Steuererklärungen und Gemeinnützigkeitserklärung
  • Prüfung und Erstellung des Jahresabschlusses
  • Erstellung der Finanzbuchhaltung und der Gehaltsabrechnungen
  • Erstellung der steuerlichen Mittelverwendungsrechnung
  • Berechnung der gemeinnützigkeitsrechtlichen Rücklagen nach AO
  • Begleitung bei der Feststellung der satzungsmäßigen Voraussetzungen nach § 60a AO
  • Klärung von umsatzsteuerlichen Fragestellungen, insbesondere zu § 4 Nr. 14, 16, 18, 20, 21, 22, 23, 25, 26, 29 UStG und zum § 2b UStG, sowie Vorsteuerabzug
  • Begleitung bei Begründung oder Erhalt der umsatzsteuerlichen Organschaft
  • Klärung von Fragestellungen der Grundsteuer und Grunderwerbsteuer
  • Beratung zu Zuwendungsbestätigungen
  • Beratung bei Auslandsspenden und Aufwandsspenden
  • Durchführung von steuerlichen tax review
  • Begleitung bei steuerlichen Außenprüfungen

Referenzen

Hier geben wir eine nicht abschließende Auswahl an Einrichtungen und Organisationen, die uns ihr Vertrauen gegeben haben und für die wir tätig werden durften und dürfen. Sie gaben uns ihr Einverständnis zur Nennung auf unserer Internetseite:

GreenTec Capital Africa Foundation gGmbH, Bornheim

Verband Deutscher Naturparke e. V., Bonn

Lazarus Gruppe, Hürth

Bundesverband Tierschutz e. V., Moers

Deutsche AIDS Stiftung, Bonn

Sofern dies für unsere Mandatstätigkeit relevant ist, nennen wir gerne weitere Referenzen, unter Einholung von deren Einverständnis.

GreenTec Capital Africa Foundation gGmbH, Bornheim

Verband Deutscher Naturparke e. V., Bonn

Lazarus Gruppe, Hürth

Bundesverband Tierschutz e. V., Moers

Deutsche AIDS Stiftung, Bonn

Sofern dies für unsere Mandatstätigkeit relevant ist, nennen wir gerne weitere Referenzen, unter Einholung deren Einverständnis.

Digitale Spenden und projektbezogenes Fundraising

Viele gemeinnützige Organisationen möchten einzelne Projekte gezielt sichtbar machen und hierfür Spenden einwerben. Neben den steuerlichen Anforderungen — etwa zur Mittelverwendung, Zweckbindung und Spendenbescheinigung — spielt auch eine transparente technische Abwicklung eine wichtige Rolle.

Als ergänzende Praxishilfe möchten wir auf die uns verbundene Plattform www.easy-fundraising.de hinweisen. Dort können gemeinnützige Einrichtungen Projekte vorstellen und online Spenden sammeln.

Häufigste Rechtsformen von gemeinnützigen Einrichtungen

Eine Stiftung ist in der Regel gekennzeichnet als Vermögensmasse, die einem bestimmten Zweck auf Dauer gewidmet ist. Aufgabe einer Stiftung ist es, das Stiftungsvermögen im Sinne des Stifters sicher und gewinnbringend zu verwalten. In der Regel soll das Vermögen dauerhaft erhalten werden und die durch den Stiftungszweck Begünstigten in den Genuss von Erträgen kommen.

Das Stiftungsvermögen, insbesondere das Grundstockvermögen, selbst muss dauerhaft erhalten und ungeschmälert bleiben. Nur die erwirtschafteten Überschüsse und zum Teil auch die eingeworbenen Spenden werden ausgegeben bzw. verbraucht. Ausnahmen hiervon gelten für so genannte Verbrauchsstiftungen.

Im Unterschied zu einem Unternehmen, wie einer GmbH, einer AG oder einem Verein, die durch Gesellschafter, Aktionäre oder Mitglieder gekennzeichnet sind, definiert sich eine Stiftung als selbstständige Vermögensmasse. Eine Stiftung ist eine juristische Person und gehört sich selbst, nicht dem Stiftenden. Stiftungen haben somit auch keine Mitglieder.

Die rechtsfähige Stiftung bürgerlichen Rechts entsteht mit Anerkennung durch die Stiftungsaufsichtsbehörde. Dazu muss der Stifter ein sogenanntes Stiftungsgeschäft und eine Stiftungssatzung aufsetzen. Im Stiftungsgeschäft bekundet er seinen Willen, ein bestimmtes Vermögen in die Stiftung einzubringen, in der Satzung regelt er die nähere Ausgestaltung der Stiftung, wie z.B. den Zweck, den Namen und Sitz der Stiftung, die Anzahl der Organe und ihre Aufgaben etc.

Über die Anerkennung entscheidet die zuständige Behörde des Landes, in dem die Stiftung ihren Sitz haben soll (§ 80 Abs. 2 BGB).

Die Stiftung ist als rechtsfähig anzuerkennen, wenn das Stiftungsgeschäft den Anforderungen des § 81 Abs. 1 BGB genügt, die dauernde und nachhaltige Erfüllung des Stiftungszwecks gesichert erscheint und der Stiftungszweck das Gemeinwohl nicht gefährdet.

Das Stiftungsgeschäft unter Lebenden unterliegt nur noch der Schriftform. Eine notarielle Beurkundung ist nur noch in Ausnahmen notwendig (§ 81 Abs. 3 BGB).

Eine Stiftung kann gemeinnützig sein, wenn sie nach ihrem Zweck die Allgemeinheit auf materiellem, geistigem oder sittlichem Gebiet selbstlos fördert und die Sitzungssatzung die rechtlichen Vorgaben der Gemeinnützigkeit erfüllt.

Ein Verein ist ein freiwilliger Zusammenschluss von Personen, der einen gemeinsamen Zweck verfolgt. Häufig handelt es sich um ideelle Ziele (z.B. Sport, Kultur, Soziales, Brauchtum), es sind aber auch wirtschaftliche Zwecke möglich. Der Verein organisiert sich über seine Mitglieder und deren Mitwirkung – im Mittelpunkt steht also nicht eine Vermögensmasse (wie bei der Stiftung), sondern die gemeinschaftliche Tätigkeit.

Ein Verein wird gegründet durch die Einigung der Gründer über die Vereinssatzung, d.h. die Gründungsmitglieder des Vereins beschließen in einer Gründungsversammlung eine Vereinssatzung. Das Gesetz bestimmt keine Gründerzahl, es müssen aber mindestens zwei Personen an der Gründung beteiligt sein.

Man unterscheidet grundsätzlich zwischen nicht eingetragenen Vereinen und dem eingetragenen Verein (e.V.). Soll der Verein in das Vereinsregister eingetragen werden, müssen mindestens sieben Mitglieder vorhanden sein (§ 59 Abs. 3 BGB).

Der eingetragene Verein ist eine juristische Person und entsteht mit der Eintragung in das Vereinsregister beim zuständigen Amtsgericht. Mit der Eintragung wird der Verein rechtsfähig, kann also z.B. Verträge schließen, Eigentum erwerben und vor Gericht klagen bzw. verklagt werden.

Voraussetzung für die Eintragung ist eine Vereinssatzung. Sie muss schriftlich abgefasst sein. In der Satzung werden insbesondere Name und Sitz des Vereins, der Zweck, Regelungen zur Mitgliedschaft, die Zusammensetzung der Organe (meist Mitgliederversammlung und Vorstand) sowie die Art der Beschlussfassung festgelegt.

Typisch für den Verein ist die Mitgliedschaft. Mitglieder treten ein, können austreten und wirken über die Mitgliederversammlung an grundlegenden Entscheidungen mit. Die Mitgliederversammlung ist in der Regel das oberste Organ des Vereins und wählt insbesondere den Vorstand, der den Verein nach außen vertritt.

Viele Vereine werden als gemeinnützige Vereine geführt. Gemeinnützig ist ein Verein, wenn er nach seiner Satzung und der tatsächlichen Geschäftsführung die Allgemeinheit auf materiellem, geistigem oder sittlichem Gebiet selbstlos fördert und die rechtlichen Vorgaben des Gemeinnützigkeitsrechts erfüllt.

Die GmbH ist eine Kapitalgesellschaft und damit eine juristische Person. Die GmbH kann Verträge schließen, Vermögen erwerben und vor Gericht klagen bzw. verklagt werden. Gesellschafter sind die Anteilseigner der GmbH und steuern die Gesellschaft über die Gesellschafterversammlung.

Ein wesentliches Merkmal der GmbH ist die Haftungsbeschränkung. Für Verbindlichkeiten der GmbH haftet grundsätzlich nur das Gesellschaftsvermögen. Eine persönliche Haftung der Gesellschafter besteht im Regelfall nicht. Die GmbH eignet sich daher besonders, wenn unternehmerische Risiken klar von der privaten Vermögenssphäre getrennt werden sollen.

Die GmbH entsteht durch einen notariell beurkundeten Gesellschaftsvertrag und die Eintragung in das Handelsregister. Im Gesellschaftsvertrag werden u.a. Firma und Sitz, Unternehmensgegenstand, Stammkapital, Geschäftsanteile sowie Regelungen zur Geschäftsführung und Vertretung festgelegt. Nach der Eintragung ist die GmbH rechtsfähig. Das Stammkapital der GmbH beträgt mindestens 25.000,00 €, wovon mindestens die Hälfte eingezahlt sein muss. Die GmbH kann mit einer Person gegründet werden.

Organe der GmbH sind in der Regel die Gesellschafterversammlung (grundlegende Entscheidungen, z.B. Bestellung/Abberufung der Geschäftsführung, Feststellung des Jahresabschlusses) und die Geschäftsführung (laufende Leitung und Vertretung der GmbH nach außen). Je nach Größe und Ausgestaltung kann zusätzlich ein Aufsichtsrat vorgesehen oder gesetzlich erforderlich sein.

Gewinne können – vorbehaltlich gesellschaftsvertraglicher Regelungen – grundsätzlich an die Gesellschafter ausgeschüttet werden. Alternativ können Gewinne im Unternehmen belassen werden, um Investitionen zu finanzieren oder die Eigenkapitalbasis zu stärken.

Eine GmbH kann auch als gemeinnützige GmbH (gGmbH) geführt werden. Ein den gemeinnützigkeitsrechtlichen Vorschriften entsprechender Gesellschaftsvertrag und eine tatsächliche Geschäftsführung sind dann unabdingbar. Gewinnausschüttungen an nicht gemeinnützige Gesellschafter sind sodann nicht mehr möglich.

Die Aktiengesellschaft (AG) ist eine Kapitalgesellschaft und damit eine juristische Person. Sie eignet sich insbesondere für größere Unternehmen oder Vorhaben, bei denen eine klare Organstruktur, gute Außenwirkung und die Möglichkeit zur Kapitalbeschaffung im Vordergrund stehen. Das Grundkapital der AG ist in Aktien zerlegt; die Aktionäre sind Anteilseigner der Gesellschaft.

Ein wesentliches Merkmal der AG ist die Haftungsbeschränkung. Für Verbindlichkeiten der Gesellschaft haftet grundsätzlich nur das Gesellschaftsvermögen. Aktionäre haften im Regelfall nicht persönlich, sondern lediglich mit ihrer Einlage bzw. dem von ihnen eingesetzten Kapital.

Die AG hat eine gesetzlich vorgegebene Organstruktur mit drei Organen:

  • Vorstand: führt u.a. die Geschäfte eigenverantwortlich und vertritt die AG nach außen,
  • Aufsichtsrat: überwacht u.a. den Vorstand und bestellt bzw. entlässt ihn,
  • Hauptversammlung: Versammlung der Aktionäre; sie trifft u.a. grundlegende Entscheidungen (z.B. Wahl der Aufsichtsratsmitglieder, Satzungsänderungen, Beschluss über die Gewinnverwendung).

Die Gründung einer AG erfolgt durch notarielle Beurkundung der Satzung und die Eintragung in das Handelsregister. In der Satzung werden u.a. Firma und Sitz, Gegenstand des Unternehmens, Höhe des Grundkapitals, Aktienstruktur sowie Regelungen zur Beschlussfassung festgelegt. Mit Eintragung wird die AG rechtsfähig. Das Grundkapital der AG beträgt mindestens 50.000,00 €, wovon mindestens die Hälfte eingezahlt sein muss. Die AG kann mit einer Person gegründet werden.

Für kleine Aktiengesellschaften (nicht börsennotiert und kleiner Aktionärskreis) gibt es diverse Erleichterungen bei der Hauptversammlung, Aufsichtsrat, Rechnungslegung und Publizitätspflichten, etc., so dass die Aktiengesellschaft auch eine sinnvolle Alternative zur GmbH darstellen kann.

Gewinne können – je nach Beschluss der Hauptversammlung – grundsätzlich als Dividende an die Aktionäre ausgeschüttet oder zur Stärkung des Unternehmens (z.B. Rücklagen, Investitionen) im Unternehmen belassen werden. Durch die Aktienstruktur ist zudem die Aufnahme weiterer Anteilseigner vergleichsweise gut möglich; bei börsennotierten AGs kann dies über den Kapitalmarkt erfolgen, bei nicht börsennotierten AGs im Rahmen privater Beteiligungen.

Eine Aktiengesellschaft kann auch als gemeinnützige Aktiengesellschaft (gAG) geführt werden. Eine den gemeinnützigkeitsrechtlichen Vorschriften entsprechende Satzung und eine tatsächliche Geschäftsführung sind dann unabdingbar. Dividenden an nicht gemeinnützige Aktionäre sind sodann nicht mehr möglich.

Gemeinnützigkeit

Regelungen des Gemeinnützigkeitsrechts (auszugsweise)

Allgemeines: Die Gemeinnützigkeit wird heute im Wesentlichen durch das Steuerrecht definiert. Sie bezeichnet die selbstlose Förderung des Gemeinwohls. Es handelt sich um Tätigkeiten, die darauf gerichtet sind, die Allgemeinheit auf materiellem, geistigem oder sittlichem Gebiet zu fördern. Eine Körperschaft ist selbstlos tätig, wenn sie nicht in erster Linie einem eigenen Erwerbsstreben nachgeht. Sie darf sich demnach nicht überwiegend wirtschaftlich betätigen, sondern muss überwiegend ihre satzungsmäßigen ideellen Zwecke verfolgen. Selbstlosigkeit ist gleichbedeutend mit Uneigennützigkeit.

Zu dem selbstlosen Handeln gehört aber auch, dass die finanziellen Mittel einer Körperschaft grundsätzlich zeitnah wieder für den gemeinnützigen Zweck verwendet werden müssen und nicht ohne weiteres angespart werden dürfen.

vereine-steuerberater-koeln-bonn

Eine Förderung der Allgemeinheit ist nicht gegeben, wenn der Kreis der Personen, dem die Förderung zugutekommt, fest abgeschlossen ist. Ein geschlossener Personenkreis, wie ihn eine Familie oder die Belegschaft eines Unternehmens darstellt, genügt folglich nicht.
Nur Körperschaften, Personenvereinigungen und Vermögensmassen i.S.d. § 1 Abs.1 KStG können als gemeinnützig anerkannt werden.
Die Anerkennung ist nicht möglich für Personengesellschaften, Gesellschaften des bürgerlichen Rechts oder Privatpersonen. Eine Ausnahme hiervon bildet die sog. Option nach § 1a KStG

Für eine Anerkennung als gemeinnützige Körperschaft kommen grundsätzlich in Frage:

  • Kapitalgesellschaften (AG, GmbH)
  • eingetragene und nicht eingetragene Vereine
  • rechtsfähige und nicht rechtsfähige Stiftungen
  • Körperschaften des öffentlichen Rechts mit ihren Betrieben gewerblicher Art

Damit eine Körperschaft (Kapitalgesellschaft, Stiftung, Verein oder eine Körperschaft des öffentlichen Rechts mit seinem Betrieb gewerblicher Art) gemeinnützig werden kann, muss die Satzung und die Geschäftsführung den gesetzlichen Vorgaben entsprechen. Die gesetzlichen Vorgaben sind in der Abgabenordnung (AO) in den §§ 51 bis 68 geregelt.

Für eine Steuerbegünstigung kommen infrage:

  • gemeinnützige,
  • mildtätige oder
  • kirchliche Zwecke.

Eine Körperschaft verfolgt mildtätige Zwecke, wenn ihre Tätigkeit darauf gerichtet ist, Personen selbstlos zu unterstützen, die aus persönlichen oder wirtschaftlichen Gründen auf die Hilfe anderer angewiesen sind. Die einzelnen Voraussetzungen enthält § 53 AO.
Eine Körperschaft verfolgt kirchliche Zwecke, wenn die Tätigkeit darauf gerichtet ist, eine öffentlich-rechtliche Religionsgemeinschaft selbstlos zu fördern. Näheres regelt § 54 AO.

Entsprechend der Rechtsprechung des EUGH ist nicht Voraussetzung für eine Anerkennung als steuerbegünstigte Körperschaft, dass sie ihren Sitz im Inland hat.

Die Förderung gemeinnütziger Zwecke unterliegt steuerlichen Vergünstigungen, d.h. gemeinnützig anerkannte Organisationen werden ganz oder teilweise von Steuern befreit.

Folgende Steuerbefreiungen bzw. -ermäßigungen kommen zum Tragen:

  • Befreiung von der Körperschaftsteuer, soweit sie keinen wirtschaftlichen Geschäftsbetrieb unterhalten
  • Befreiung von der Gewerbesteuer, soweit kein wirtschaftlicher Geschäftsbetrieb unterhalten wird
  • Befreiung von der Erbschaftsteuer
  • Befreiung von der Abgeltungssteuer auf Kapitalerträge
  • Befreiung von der Grundsteuer, soweit ihr Grundbesitz für gemeinnützige oder mildtätige Zwecke genutzt wird
  • Steuerermäßigung bei der Umsatzsteuer für Umsätze, mit denen die Körperschaft ausschließlich und unmittelbar gemeinnützige oder kirchliche Zwecke verfolgt.
  • vereinnahmte Spenden und Mitgliedsbeiträge zur Förderung steuerbegünstigter Zwecke können beim Geber als Sonderausgaben – bei Körperschaften als Betriebsausgaben – geltend gemacht werden.

Die gemeinnützige Körperschaft muss ihre vereinnahmten Mittel (insbesondere Mitgliedsbeiträge, Spenden, Vermögenserträge, Gewinne aus Zweckbetrieben oder steuerpflichtigen wirtschaftlichen Geschäftsbetrieben) grundsätzlich laufend (zeitnah) für die satzungsmäßigen Zwecke verausgaben.

Die Mittelverwendung ist im Allgemeinen noch als zeitnah anzusehen, wenn die in einem Geschäftsjahr vereinnahmten Mittel im Laufe der zwei folgenden Jahre für die steuerbegünstigten satzungsmäßigen Zwecke verwendet werden.

Als zeitnahe Mittelverwendung gilt auch die Anschaffung oder Herstellung von Wirtschaftsgütern, die der Verwirklichung der gemeinnützigen Satzungszwecke dienen. Werden die Wirtschaftsgüter später veräußert, unterliegt der erzielte Erlös allerdings wiederum der zeitnahen Verwendungspflicht.

Ausgenommen von der zeitnahen Mittelverwendung sind lediglich die kleinen Körperschaften, bei denen die jährlichen Einnahmen EUR 45.000 (ab 01.01.2026 EUR 100.000) nicht überschreiten. Zu den Einnahmen in diesem Sinne gehören alle Mittelzugänge der Körperschaft in einem Kalenderjahr, das heißt neben den Betriebseinnahmen aus wirtschaftlichen Aktivitäten (einschließlich Umsatzsteuer) auch die Einnahmen aus der Vermögensverwaltung (z. B. Zinsen, Mieten) und aus dem ideellen Bereich (z. B. Spenden, Mitgliedsbeiträge und Zuschüsse).

Darüber hinaus dürfen unter bestimmten Voraussetzungen Spenden ausnahmsweise zur Bildung von Vermögen eingesetzt werden. Die folgenden Mittel unterliegen nach § 62 Absatz 3 AO nicht dem Gebot der zeitnahen Mittelverwendung:

  • Einzelzuwendungen, bei denen die Geberseite ausdrücklich erklärt, dass sie zur Erhöhung des Vermögens bestimmt sind
  • Zuwendungen von Todes wegen (Vermächtnisse, Erbschaften)
  • Sachzuwendungen, die ihrer Natur nach zum Vermögen gehören (z. B. Mietwohngrundstück)

Wenn die Einnahmen aus sämtlichen wirtschaftlichen Geschäftsbetrieben EUR 50.000 nicht überschreiten und insgesamt ein Gewinn erzielt wird, ist eine Prüfung bzw. Abgrenzung, ob die Voraussetzungen der §§ 65 bis 68 AO vorliegen, nicht mehr erforderlich.

Die Bildung von Rücklagen ist nur unter ganz bestimmten gesetzlichen Voraussetzungen zulässig:

Die Betriebsmittelrücklage

Nach § 62 Absatz 1 Nummer 1 AO kann die Betriebsmittelrücklage für periodisch wiederkehrende Ausgaben (Löhne, Gehälter, Mieten etc.) in Höhe des Mittelbedarfs für eine angemessene Zeitspanne gebildet werden. Die Höhe der Rücklage und auch die Zeitspanne hängen vom konkreten Einzelfall ab.

Die Wiederbeschaffungsrücklage

Nach § 62 Absatz 1 Nummer 2 AO darf eine Körperschaft Mittel für die beabsichtigte Wiederbeschaffung von Wirtschaftsgütern in eine Rücklage einstellen, die zur Verwirklichung der steuerbegünstigten Satzungszwecke erforderlich sind.

Bsp.:

  • Ein Sportverein schafft neue Sportgeräte an
    → Satzungszweck wird erfüllt à Rücklagenbildung zulässig
  • Ein Sportverein schafft neue Stühle und Tische für die Vereinsgastronomie an
    → Satzungszweck wird nicht erfüllt → Rücklagenbildung unzulässig

Die Höhe der Zuführung bemisst sich nach der Höhe der regulären Absetzungen für Abnutzung eines zu ersetzenden Wirtschaftsguts. Die Voraussetzungen für eine höhere Zuführung sind nachzuweisen.

Die „freie Rücklage“

Nach § 62 Absatz 1 Nummer 3 AO darf eine steuerbegünstigte Körperschaft höchstens ein Drittel des Überschusses der Einnahmen über die Unkosten aus Vermögensverwaltung einer freien Rücklage zuführen.

Darüber hinaus können bis zu 10 % der sonstigen grundsätzlich zeitnah zu verwendenden Mittel der freien Rücklage zugeführt werden. Der Überschuss aus der Vermögensverwaltung ist bei der Berechnung der 10 Prozent-Grenze nicht nochmals zu berücksichtigen.

Wird der Höchstbetrag für die freie Rücklage in einem Jahr nicht ausgeschöpft, kann das verbleibende Volumen noch in den nächsten beiden Jahren zur Rücklagenbildung genutzt werden.

Nach § 50 Abs. 1 der Einkommensteuerdurchführungsverordnung dürfen Zuwendungen i.S.d. §§ 10b und 34g EStG nur als Sonderausgaben abgezogen werden, wenn sie durch eine Zuwendungsbestätigung nachgewiesen werden, die der Empfänger nach amtlich vorgeschriebenem Vordruck ausgestellt hat.
Die Muster für Zuwendungsbestätigungen stehen als ausfüllbare Formulare im Internet unter folgendem Link zur Verfügung:

https://www.formulare-bfinv.de/ffw/content.do

Voraussetzung für das Ausstellen einer Zuwendungsbestätigung ist, dass die Zuwendung dem ideellen Zweck der Körperschaft zufließt, freiwillig und nicht in Erwartung einer Gegenleistung erbracht wird.

Spendenbescheinigungen für Mitgliedsbeiträge dürfen nur ausgestellt werden, wenn dies auf dem Freistellungsbescheids der Körperschaft explizit vermerkt ist.

Nur wenn die Zuwendung EUR 300 nicht übersteigt, genügt als Nachweis (anstelle einer förmlichen Zuwendungsbestätigung) der Bareinzahlungsbeleg oder die Buchungsbestätigung (z. B. Kontoauszug oder Lastschrifteinzugsbeleg) eines Kreditinstituts, sofern der Spendenempfänger eine steuerbegünstigte Körperschaft i.S.d. § 5 Abs. 1 Nr. 9 KStG ist.

Eine gemeinnützige Körperschaft braucht keine Körperschaftsteuer zu zahlen, wenn die Bruttoeinnahmen aller steuerpflichtigen wirtschaftlichen Geschäftsbetriebe insgesamt EUR 45.000 (ab 01.01.2026 EUR 50.000) im Jahr nicht übersteigen.

Bei der Prüfung, ob die Besteuerungsgrenze überschritten ist, werden nicht berücksichtigt:

  • die Einnahmen im ideellen Bereich, also z. B. die Mitgliedsbeiträge und Spenden
  • die Einnahmen aus der steuerfreien Vermögensverwaltung, z.B. Zinseinnahmen, Dividenden
  • die Einnahmen aus einem Zweckbetrieb
  • die Einnahmen aus sportlichen Veranstaltungen, die als Zweckbetrieb anzusehen sind
  • Einnahmen, die entweder nicht leistungsbezogen sind (z. B. Steuererstattungen) oder nicht aus dem laufenden Geschäft stammen (z. B. Erlöse aus dem Verkauf von Wirtschaftsgütern des Anlagevermögens).

Liegen die Einnahmen aus den steuerpflichtigen wirtschaftlichen Geschäftsbetrieben auch nur geringfügig über EUR 45.000 (ab 01.01.2026 EUR 50.000), unterliegen die Überschüsse insgesamt der Körperschaftsteuer, nicht nur der EUR 45.000 (ab 01.01.2026 EUR 50.000) übersteigende Betrag.

Überschreiten die Bruttoeinnahmen aus steuerpflichtigen wirtschaftlichen Geschäftsbetrieben die Besteuerungsgrenze von EUR 45.000 (ab 01.01.2026 EUR 50.000), ist mit der Steuererklärung der Vordruck Einnahmeüberschussrechnung (Anlage EÜR) abzugeben. Bei mehreren wirtschaftlichen Geschäftsbetrieben ist eine einheitliche Anlage EÜR für sämtliche wirtschaftlichen Geschäftsbetriebe einzureichen. Die Anlage EÜR ist grundsätzlich nach amtlich vorgeschriebenem Datensatz elektronisch an das Finanzamt zu übermitteln. Besteht Bilanzierungspflicht für die Körperschaft so kann neben der Bilanz (e-Bilanz) auch eine formlose Nebenrechnung zum einheitlichen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb elektronisch an das Finanzamt übermittelt werden.

Gemeinnützige Körperschaften sind anderen Unternehmen umsatzsteuerlich grundsätzlich gleichgestellt. Sie sind in der Regel Unternehmer.

Gemeinnützige Körperschaften sind Unternehmer, wenn sie nachhaltig zur Erzielung von Einnahmen Lieferungen und sonstige Leistungen gegen Entgelt ausführen. Dies können Leistungen im gesamten Tätigkeitsbereich der Körperschaft sein, z. B.: jährliche Veranstaltung eines Festes, für das der Verein Eintritt verlangt, Eigenbewirtschaftung oder Verpachtung einer Kantine oder Gaststätte, Warenverkauf, kurzfristige Vermietungen, Werbung (z. B. Bandenwerbung) oder Erteilung von Unterricht.

NPO-Blog

NPO

Gewerbesteuerpflicht rechtsfähiger Stiftungen

Eine rechtsfähige Stiftung bürgerlichen Rechts kann grundsätzlich alle Einkunftsarten haben. Sie ist nicht allein wegen ihrer Rechtsform gewerbesteuerpflichtig. Mit Urteil vom 25.09.2025 hat der Bundesfinanzhof

Mehr »

NPO-Fachberatung

Klare Antworten auf konkrete steuerrechtliche und gemeinnützigkeitsrechtliche Fragen

Sie haben eine konkrete Fragestellung zu Gemeinnützigkeit, Mittelverwendung oder steuerlichen Auswirkungen? Wir prüfen Ihren Sachverhalt und geben Ihnen eine fundierte Einschätzung für das weitere Vorgehen.

Persönliche Fachberatung

Festpreis:
950 €

Video- oder Telefongespräch mit unserem NPO-Experten Mario Fuhs inklusive fachlicher Einordnung und konkreter Empfehlungen.

Schriftliche Stellungnahme

Festpreis:
1.950 €

Prüfung Ihres Sachverhalts anhand der erforderlichen Angaben und Unterlagen mit schriftlicher steuer- und gemeinnützigkeitsrechtlicher Beurteilung.

Typische Themen sind beispielsweise:

NPO-Gründungpaket

Gemeinnützig gründen – von Anfang an richtig aufgestellt

Wir begleiten Sie bei den wesentlichen steuerrechtlichen und gemeinnützigkeitsrechtlichen Schritten der Gründung einer gemeinnützigen Organisation.

Im Paket enthalten:

Optional: Begleitung zum Notartermin

Festpreis:
1.950 €

zzgl. Umsatzsteuer
Notar-, Register- und sonstige Gebühren Dritter sind nicht enthalten.

Auf Wunsch übernehmen wir anschließend auch die laufende steuerliche Betreuung.

Kontaktieren Sie uns gerne für eine Erstberatung

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.

    Bitte beweise, dass du kein Spambot bist und wähle das Symbol Tasse.

    Die mit * gekennzeichneten Felder sind Pflichtfelder!